この記事の要点
- 01メールやWebでやりとりした請求書や領収書は、受け取った分も送った分も、電子データのまま保存する必要があり、印刷した紙だけを残すことはできません。
- 02保存のルールは「改ざん防止」「見られる状態」「検索できる」の3つで、専用システムがなくても、事務処理規程とファイル名のルール(または索引簿)で満たせます。
- 03基準期間の売上高が5,000万円以下などの場合は、ダウンロードの求めに応じられれば検索のルールは不要ですが、データの保存と改ざん防止は必要です。
- 04社員が会社の経費を立て替えて受け取った電子の領収書も会社の電子取引にあたるため、まず届き先を会社のアカウントに寄せ、残りは提出先と期限を決めて集めます。
- 05猶予措置は税務署長が「相当の理由」を認めた場合に限られるため、使える前提で計画せず、まず受け取ったデータを消さずに残すことから始めます。
目次
メールで届いた請求書のPDFを、印刷して紙で保存していないでしょうか。電子帳簿保存法では、メールやWebでやりとりした請求書や領収書は、電子データのまま保存する必要があります。専用のシステムがなくても、事務処理規程とファイル名のルールを決めれば対応できます。この記事では、国税庁の資料をもとに、中小企業が最低限やることを、社員が個人で受け取る領収書の集め方まで含めて整理します。
電子取引のデータ保存は、どの会社に必要なのか
法人税や所得税のために帳簿や書類を保存している事業者は、会社の規模にかかわらず、電子取引のデータを保存する必要があります。電子取引とは、請求書や領収書などに当たる情報を、電子データでやりとりすることです。
対象になるのは、たとえば次のようなデータです。
- メールに添付されて届いた請求書や見積書のPDF
- Webサイトで備品を買ったときにダウンロードする領収書
- クラウドサービスの管理画面から取り出す、利用料の請求書
- 自社がメールで送った請求書のPDF
最後の例のとおり、受け取ったデータだけでなく、自社から送ったデータも保存の対象です。
電子で受け取ったデータを印刷し、紙だけを残すことは認められていません。国税庁の一問一答でも、印刷した書面の保存で電子データの保存に代えることはできない、と整理されています。紙での保存を事実上認めていた宥恕措置(2023年12月31日までの取引が対象)は、すでに終わっています。
保存のルールは、何を満たせばよいのか
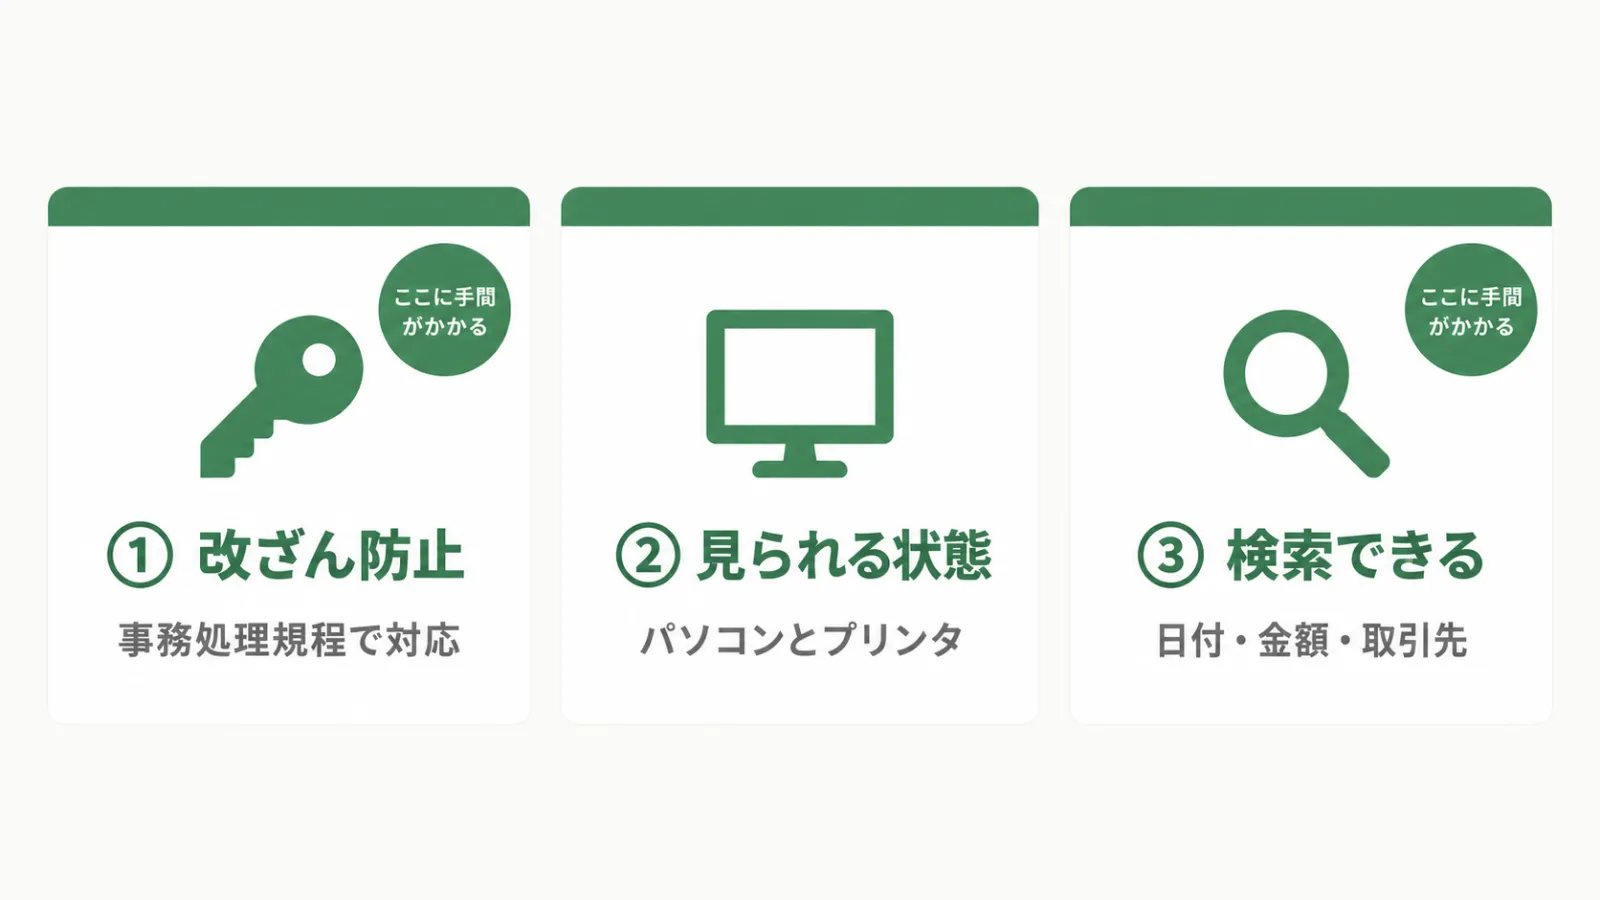
電子取引のデータは、「改ざん防止」「見られる状態」「検索できる」の3つのルールを満たして保存します。
| ルール | 求められること | 専用システムなしでの対応 |
|---|---|---|
| ① 改ざん防止 | データが書き換えられていないことを確かめられる | 事務処理規程を作り、そのとおりに運用する |
| ② 見られる状態 | 保存したデータを画面や紙で確認できる | パソコン・ディスプレイ・プリンタを備える |
| ③ 検索できる | 日付・金額・取引先で探せる | ファイル名のルールか、索引簿で探せるようにする |
②は、普段使っているパソコンとプリンタがあれば満たせます。中小企業が手を動かす必要があるのは、①と③です。
改ざん防止は、専用のシステムがなくても満たせるのか
満たせます。国税庁は改ざん防止の方法として次の4つを示しており、どれか1つをとればよいとされています。
- タイムスタンプが付いたデータを受け取る
- 受け取ったデータに、速やかに自社でタイムスタンプを付ける
- 訂正や削除の履歴が残る、または訂正や削除ができないシステムで、やりとりや保存をする
- 正当な理由のない訂正や削除を防ぐための事務処理規程を作り、そのとおりに運用し、備え付ける
1〜3は、対応した会計ソフトや保存サービスを使う方法です。専用のシステムを入れない場合は、4つ目の事務処理規程が現実的です。国税庁のWebサイトには、法人用と個人事業者用の規程のサンプルが公開されています。
規程は、作って保管するだけでは足りません。サンプルを自社用に直すときは、少なくとも次の3点を実際の運用に合わせます。
- 誰が、いつまでに、どこにデータを保存するか
- 訂正や削除が必要になったとき、誰に申し出て、誰が承認するか
- 訂正や削除をした内容を、どこに記録するか
社員が受け取る領収書も対象になるため、規程の内容は経理の担当者だけでなく、社員全員に伝えておきます。
検索のルールは、どう満たせばよいのか
保存したデータを、日付・金額・取引先の3つで探せるようにします。原則としては、日付や金額の範囲を指定して探せることと、2つ以上の項目を組み合わせて探せることも求められます。
専用のシステムがない場合は、国税庁が示す次の2つの方法のどちらかで対応します。
| 方法 | やり方 |
|---|---|
| ファイル名で整理する | 「日付_金額_取引先」の順に規則的なファイル名を付け、決めたフォルダに集める |
| 索引簿を作る | 表計算ソフトに連番・日付・金額・取引先を記録し、ファイル名を連番と対応させる |
ファイル名は、たとえば次のように付けます。
20261031_110000_株式会社サンプル.pdf
※ 2026年10月31日付・11万円・株式会社サンプルの請求書を想定した記入例です。
一方で、検索のルールを満たさなくてよい場合もあります。次のどちらかに当てはまり、税務調査などでデータのダウンロードを求められたときに応じられるようにしていれば、検索のルールは不要です。
- 基準期間(通常は2年前の事業年度)の売上高が5,000万円以下である
- データを印刷した書面を、日付と取引先ごとに整理して、提示・提出できるようにしている
社員が個人で受け取る領収書は、どう集めればよいのか
社員が会社の経費を立て替えて、電子の領収書を受け取った場合も、会社の電子取引として保存が必要です。国税庁の一問一答では、会社として社員から集め、一か所で保存するのが望ましいとされています。集めるまでの間は社員のパソコンやスマートフォンに置いたままでもよいとされていますが、その場合も、会社として日付・金額・取引先で探せる状態にしておく必要があります。
社員20名ほどの会社では、ここが一番詰まりやすいところです。出張の予約サイトや通販サイトの領収書は、社員の個人のメールアドレスに届くことが多いからです。次の5つを、この順で決めておくと、集める手間が減ります。
- 会社の支払いは会社のアカウントで行う:よく使う通販や出張予約は会社用のアカウントを作り、領収書が最初から会社のメールアドレスに届くようにする
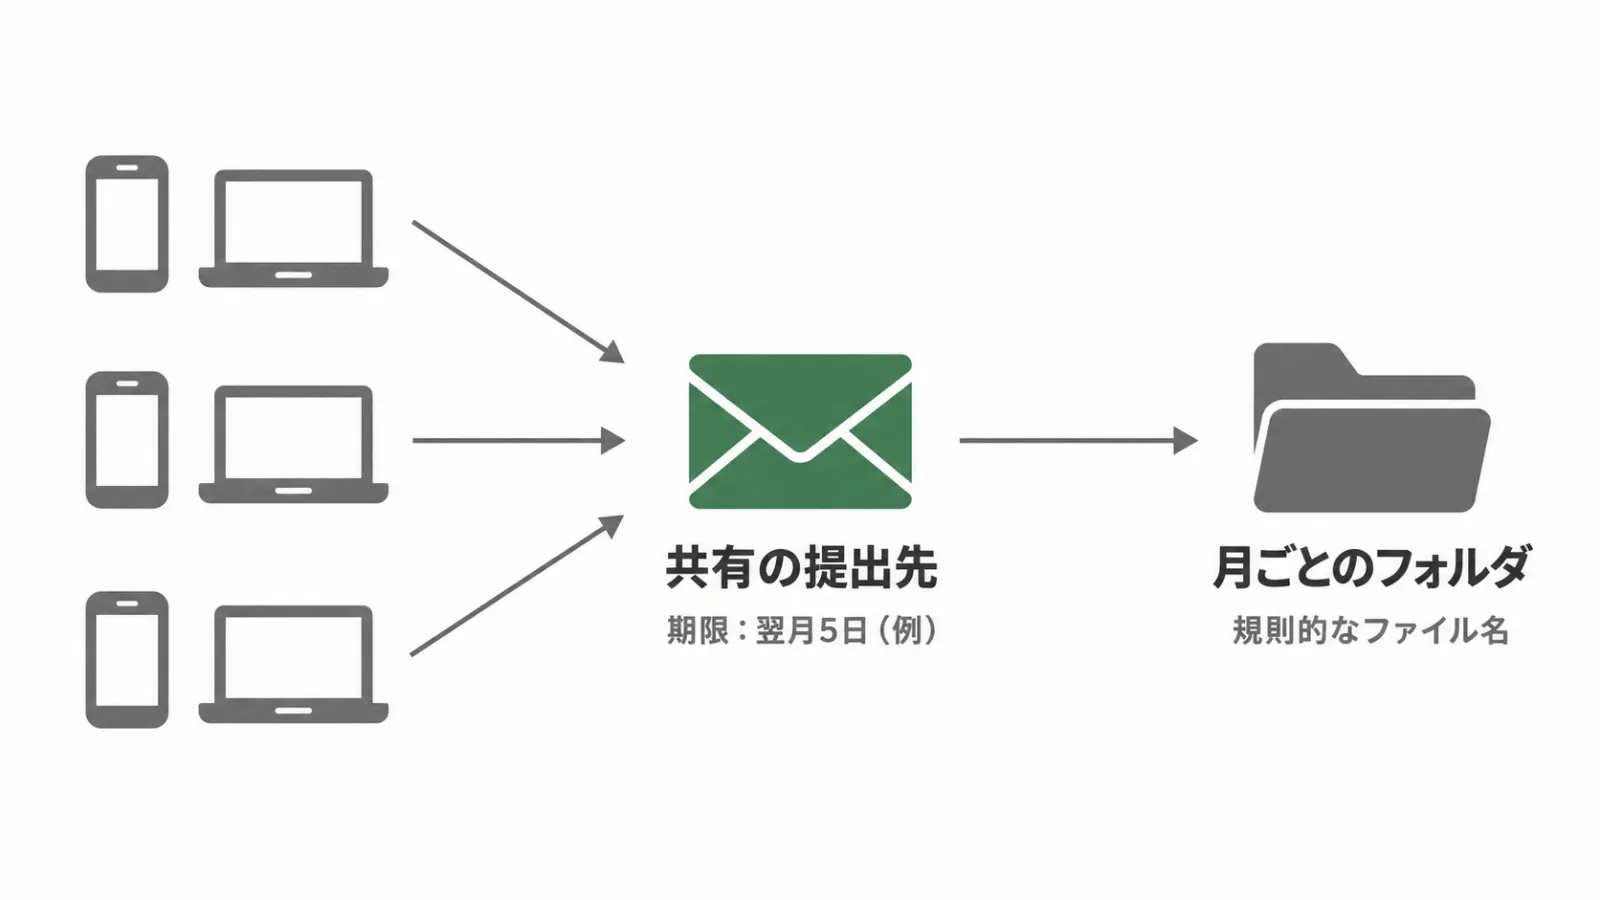
- 提出先を1つに決める:経費用の共有メールアドレスか提出用のフォームを用意し、領収書はそこに出してもらう
- 受け取ったデータのまま出してもらう:PDFで受け取ったものはPDFで、メール本文で届いたものはメールごと転送してもらう
- 提出の期限を決める:経費精算と同じ締め日(例:翌月5日まで)にそろえる
- 規程に書いて伝える:1〜4を事務処理規程に書き、社員に周知する
※ 期限の日付は例です。
1つ目を進めるほど、社員の個人のメールアドレスに領収書が届くこと自体が減ります。それでも個人に届く分を、2〜4の手順で集めます。集める仕組みを作り込むより先に、届き先を会社に寄せる方が、長く続けやすくなります。
転送してもらうのは、領収書のメールだけにします。社員の個人のメールボックスを、会社が見る運用にはしません。
まとめ
電子取引データの保存は、専用のシステムがなくても始められます。最低限やることは、次の5つです。
- 受け取った分も送った分も、電子データを消さずに、決めた置き場所に保存する
- 「日付_金額_取引先」のファイル名か索引簿で、探せるようにする(売上高5,000万円以下なら、ダウンロードの求めに応じる準備でもよい)
- 国税庁のサンプルをもとに事務処理規程を作り、そのとおりに運用する
- 社員が受け取る領収書は、まず届き先を会社のアカウントに寄せ、残りは提出先と期限を決めて集める
- 猶予措置を前提にせず、今月の分から始める
会計と経理の業務全体をどう変えていくかは、DXプロジェクトの進め方で全体像を紹介しています。
よくある質問
紙で受け取った請求書も、電子で保存しなければなりませんか。
紙で受け取った請求書は、電子取引の保存の対象ではないため、紙のまま保存できます。スキャナで読み取って電子で保存することもできますが、その場合は「スキャナ保存」の別のルールに従います。
メールで届いたPDFを印刷して保存すれば、元のデータは消してもよいですか。
消してはいけません。印刷した書面の保存で電子データの保存に代えることは、原則として認められていません。データは消さずに、決めた置き場所に保存してください。
売上高が5,000万円以下なら、何もしなくてよいですか。
不要になるのは検索のルールだけです。データの保存と改ざん防止のルールは必要で、税務調査などでダウンロードを求められたときに応じられるようにしておく必要もあります。
社員が個人のスマートフォンで受け取った領収書も、保存が必要ですか。
会社の経費の立替えとして受け取った場合は、会社の電子取引にあたり、保存が必要です。まず会社の支払いを会社のアカウントで行い、領収書が会社に届くようにします。それでも個人に届いた分は、提出先と期限を決めて会社に集め、一か所で保存するのが望ましいとされています。
対応が間に合わない場合は、猶予措置を使えますか。
所轄の税務署長が相当の理由があると認め、ダウンロードや印刷した書面の提示の求めに応じられる場合に限られます。使える前提で計画せず、自社の扱いは顧問の税理士に確認してください。
参考資料
この記事をシェア


2001年生まれ、21歳で起業、明治大学大学院修了(MBA)。税理士試験官報合格。Flutter/Python歴5年、kintone有資格者。バックオフィス・税理士事務所のDXに強み。業務整理・設計からシステム開発、現場導入まで、中小企業のDXを一気通貫で支援している。